


카카오페이
3,47.91K Arvustused
Rakenduse andmed
- Versioon
- Sõltub seadmest
- Uuendatud
- Litsents
- Free
- Allalaadimised
- 10 000 000+
- Arendaja
- kakaopay corp.
- Kategooriad
- Finants
- Platvorm
- Android, iOS
Ekraanipildid
 Analüüsis AppCompare
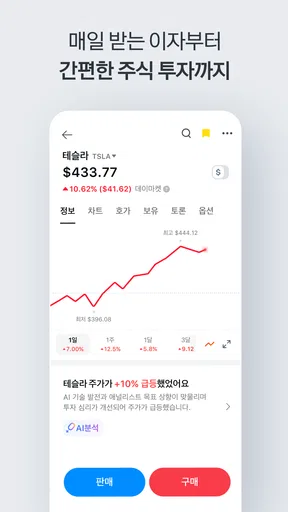
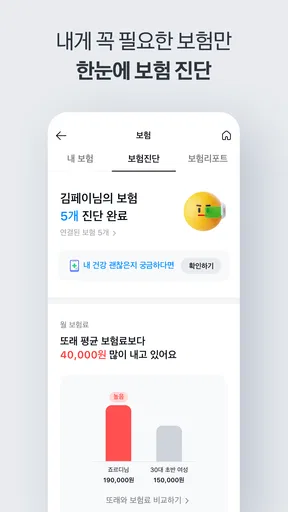
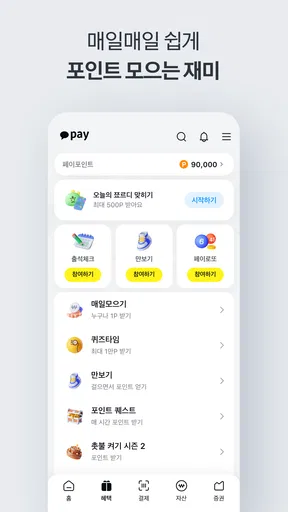
Esimesel nädalal köidab 카카오페이 eelkõige lubadusega koondada mitu igapäevast rahaasja ühte kohta. Mina ei vaataks seda pelgalt maksevahendina: rakenduses saab tegeleda ka punktide, väärtpaberite, varahalduse, kindlustuse ja laenudega. Selline lai haare võib olla mugav, kuid ei tähenda, et kõiki osi peaks kasutama või et need sobiksid igale inimesele.
Rakenduse arendaja on kakaopay corp. Tegemist on tasuta finantsrakendusega, mille vanusepiirang on PEGI 3. Google Play kasutajate keskmine hinnang on 3,4; hinnanguid on umbes 55 tuhat ja arvustusi ligi 7,9 tuhat. Rakendust on paigaldatud üle kümne miljoni korra. Need näitajad räägivad laialt kasutatavast teenusest, kuid ka sellest, et ootused võivad olla erinevad: ühele on tähtis kõikehõlmavus, teisele võimalikult kiire maksevoog.
Millise kasutaja jaoks on 카카오페이 mõistlik valik?
Enne paigaldamist tasub otsustada, mida sa rahandusrakenduselt tegelikult ootad. Kui sinu ainus eesmärk on teha aeg-ajalt makse, võib spetsiaalsem makserakendus tunduda lihtsam ja rahulikum. Kui aga soovid jälgida makseid, kasutada kogutavaid punkte ning liikuda samas rakenduses väärtpaberite või varahalduse juurde, muutub 카카오페이 palju huvitavamaks.
Mina hindaksin siin kõigepealt töövoo mugavust. Kas sul on kasu sellest, et maksed ja teised rahateemad asuvad ühe konto all? Kas tahad finantsotsuseid teha telefonis, ilma et peaksid iga tegevuse jaoks eraldi teenust avama? Kui vastus on jah, on rakenduse lai ulatus selle peamine tugevus. Kui eelistad, et maksed, investeerimine ja laenud oleksid rangelt eraldatud, võib see ülesehitus tunduda hoopis liiga tihe.
Oluline on ka harjumus. Selline rakendus annab kõige rohkem väärtust siis, kui kasutaja vaatab seda regulaarselt, mitte ainult üks kord makse tegemiseks. Näiteks võib kuu alguses kontrollida, millised maksed on tehtud, vaadata punktide kasutamise võimalusi ja seejärel eraldi hinnata, kas väärtpaberite või varahalduse osa on üldse enda jaoks vajalik. Nii ei muutu kõik funktsioonid korraga kohustuseks.
Praktilises olukorras kujutan ette kasutajat, kes teeb päeva jooksul mitu väikest ostu, kasutab maksmiseks sama teenust ja kontrollib õhtul rahavoogu. Kui ta kogub selle käigus punkte ning tahab hiljem vaadata ka investeerimise või kindlustuse võimalusi, vähendab ühine keskkond rakenduste vahel liikumist. See on konkreetne mugavus, mida ainult maksmisele keskendunud alternatiiv tavaliselt ei paku.
Maksete kõrval on tähtis ka ülevaate loomine
카카오페이 ei ole minu silmis lihtsalt digitaalne rahakott. Selle väärtus tuleb pigem sellest, et maksmine on ühendatud laiemate rahateemadega. Punktid võivad muuta igapäevase kasutamise huvitavamaks, samas kui väärtpaberid ja varahaldus suunavad rakendust pikemaajaliste otsuste poole. Kindlustuse ja laenude lisamine tähendab, et rakendus puudutab ka suuremaid rahalisi kohustusi.
Tasub enne valimist lugeda

Moovit ei juhi busse, kuid mõjutab seda, kuidas linnas liigume

Nädala valik: Microsoft 365 Copilot aitab tööga kiiremini alustada

VLC Androidis: vabadus jääb, seadistamist tuleb juurde

Hill Climb Racing täidab lühikesed pausid, kuid ei püsi kaua värske

Woodturning pakub telefonimüras lühikest ja rahulikku pausi

Miks Reddit tõmbab kasutajad endiselt tagasi
Siin tuleb siiski säilitada terve ettevaatus. Kui üks rakendus pakub nii makseid kui ka finantstooteid, on lihtne liikuda mugavusest otsuseni liiga kiiresti. Mina ei alustaks laenu, kindlustuse või investeerimisega ainult sellepärast, et vastav valik on samas rakenduses nähtav. Kasutaksin 카카오페이d pigem lähtekohana: vaatan võimalused üle, loen tingimusi ja võrdlen neid vajaduse korral eraldi teenustega.
Kõige kasulikum töövõte on eraldada igapäevane kasutamine suure mõjuga otsustest. Maksete ja punktide puhul võib kiire kontroll olla täiesti loomulik. Väärtpaberite, varahalduse, kindlustuse või laenude puhul tasub aga võtta eraldi aeg ning mitte teha otsust ostu või maksega samas rütmis. See lihtne eristus aitab vältida olukorda, kus mugav kasutajaliides hakkab asendama sisulist võrdlust.
Kus see rakendus alternatiividest ette jääb?
카카오페이 tugevus on ulatus. Paljud inimesed kasutavad üht rakendust maksmiseks, teist investeerimiseks, kolmandat kindlustusega seotud toiminguteks ja võib-olla veel üht punktide jälgimiseks. Siin on vähemalt mõtteviis vastupidine: rahaga seotud tegevused tuuakse ühe teenuse ümber. See ei tähenda automaatselt, et iga funktsioon on oma valdkonna parim, kuid igapäevase korralduse seisukohalt võib vähem rakenduste vahel hüppamist olla suur võit.
Teine tugevus on madal sisenemisbarjäär. Rakendus on tasuta, selle vanusepiirang on PEGI 3 ning seda on paigaldatud üle kümne miljoni korra. Need näitajad ei tõesta, et kogemus sobib kõigile, kuid annavad märku, et tegemist ei ole väikese nišiteenusega. Kui soovid proovida digitaalset rahahaldust ilma kohe eraldi tasu maksmata, on alustamine lihtne.
Kolmas, vähem ilmne tugevus on võimalus kasutada rakendust finantsotsuste ettevalmistamiseks, mitte ainult nende täitmiseks. Näiteks võib kasutaja esmalt vaadata, kuidas punktid ja maksed tema igapäevasesse rutiini sobituvad, ning alles hiljem tutvuda väärtpaberite või varahaldusega. Selline järkjärguline kasutamine on minu arvates mõistlikum kui kogu rakenduse korraga kasutusele võtmine.
Samuti võib ühine keskkond olla kasulik inimesele, kes ei taha oma rahandust arvutustabelites hallata. Kui sul puudub soov pidada eraldi nimekirju või avada iga teenuse jaoks uus rakendus, võib 카카오페이 anda piisavalt keskse vaate. See ei asenda põhjalikku eelarvestamist, kuid võib muuta rahaga tegelemise vähem killustatuks.
Kus mõni teine lahendus võib paremini sobida?
Alternatiivide eelis tuleb tavaliselt spetsialiseerumisest. Ainult maksetele keskendunud rakendus võib tunduda selgem, sest seal on vähem valikuid ja vähem võimalikke kõrvalteemasid. Investeerimisele keskendunud platvorm võib omakorda pakkuda kasutajale rahulikumat keskkonda, kus maksed, punktid ja laenud ei konkureeri tähelepanu pärast. Kui sinu eesmärk on üks väga konkreetne tegevus, ei pruugi 카카오페이 lai ülesehitus olla parim.
Ka algaja võib vajada rohkem selgust kui valikute rohkust. Kui sa ei tunne veel väärtpabereid, varahaldust, kindlustust ega laenude tingimusi, võib ühe rakenduse sees olev lai menüü tekitada tunde, et kõik need otsused on kohe sinu ees. Mina soovitaksin sellisel juhul alustada ainult maksete ja punktidega ning jätta ülejäänud osad esialgu kõrvale. Kui ka see tundub liiga hajutatud, on lihtsam makserakendus tõenäoliselt parem.
Rakenduse keskmine hinnang 3,4 näitab ka seda, et kasutajakogemus ei ole kõigi jaoks probleemideta. Ma ei tõlgendaks seda ühe kindla veana, kuid võtaksin seda märgina, et suur kasutajaskond tähendab väga erinevaid ootusi. Mõnele meeldib kõik-ühes lähenemine, teine ootab kiiret ja minimaalset maksevoogu. Enne täielikku üleminekut tasub rakendust enda tavapärase töövooga proovida, mitte hinnata ainult funktsioonide loetelu põhjal.
Samuti ei valiks ma seda esimeseks sammuks inimesele, kes tahab teha põhjalikku investeerimisanalüüsi või võrrelda laenude ja kindlustuse tingimusi väga detailselt. Selliste otsuste puhul on spetsiaalse teenuse või nõustaja kasutamine sageli arusaadavam. 카카오페이 võib olla mugav juurdepääs, kuid mugav juurdepääs ei ole sama mis põhjalik finantsnõustamine.
Mida tasub enne üleminekut läbi mõelda?
Kuna rakendus on tasuta, ei ole proovimise rahaline algkulu suur. Samas võivad rakendusesisesed ostud Play kaudu arveldamisel ulatuda 0,69 eurost kuni 94,99 euroni. Mina suhtuksin sellesse kui meeldetuletusse kontrollida iga tasulise toimingu tingimusi enne kinnitamist. Tasuta paigaldamine ei tähenda, et kõik võimalikud tegevused oleksid tasuta, eriti kui rakendus hõlmab mitut finantsvaldkonda.
Ülemineku tegelik kulu on pigem harjumustes. Kui oled seni kasutanud eraldi makse-, investeerimis- ja kindlustusteenuseid, pead otsustama, mida soovid koondada ja mida mitte. Mina ei tõstaks kõike ühe päevaga ümber. Alustaksin maksetest, jälgiksin paari nädala jooksul, kas rakenduse loogika on minu jaoks selge, ning alles seejärel kaaluksin punktide, väärtpaberite või varahalduse osa.
Hea kontrollnimekiri on lihtne: vaata üle, millised tegevused on igapäevased, millised nõuavad pikaajalist otsust ja millised võivad kaasa tuua eraldi kulu. Igapäevase makse võib siduda mugava rutiiniga. Investeeringu, kindlustuse või laenu puhul peaks otsus sündima eraldi võrdluse järel. Nii väldid olukorda, kus rakenduse koondatud ülesehitus sunnib sind oma senist finantskorraldust liiga kiiresti muutma.
Samuti tasub mõelda, kui palju soovid oma rahaasju ühes kohas näha. Mõnele kasutajale annab see parema kontrollitunde. Teisele võib ühe rakenduse probleem või segane menüü tähendada, et liiga palju tegevusi on korraga mõjutatud. Mina eelistaksin 카카오페이d keskse tööriistana ainult siis, kui olen valmis regulaarselt kontrollima, mida ma seal kasutan ja milliseid teenuseid olen tegelikult aktiveerinud.
Esimese nädala vaimustusest püsiva harjumuseni
Esimesel nädalal kipub kõik-ühes rakenduse uudsus ise kasutamist soodustama: avad eri jaotisi, vaatad, mida punktid tähendavad, ning uudistad, millised rahateemad on samas keskkonnas olemas. Minu meelest tasub sellel ajal teadlikult piirduda ühe konkreetse igapäevase tööga. Näiteks kasuta makseid, kuid ära muuda kohe oma investeerimis- või laenukorraldust. Nii saad aru, kas rakendus sobib päriselt rutiini, mitte ainult ei tundu esmapilgul põnev.
Igapäevane stsenaarium võib olla lihtne: pärast tavalist ostu kontrollid, et makse sai tehtud, ning vaatad hiljem üle, kas punktidega on sinu jaoks midagi praktilist ette võtta. Kuu lõpus hindad, kas selline kontroll säästis aega või tekitas lihtsalt uue koha, mida peab jälgima. See on kasulikum mõõdupuu kui menüüde rohkus: kas rakendus vähendab sinu jaoks hõõrdumist või lisab veel ühe harjumuse?
Kui soovid vähendada segadust, jaga kasutamine enda jaoks kolmeks: korduvad maksed, aeg-ajalt ülevaatamist vajavad punktid ning suurema kaaluga finantsotsused. Esimest saab kasutada rutiinselt, teist kontrollida sobival hetkel ja kolmandat käsitleda eraldi. Selline jaotus aitab vältida seda, et igapäevane kasutus muudab väärtpaberite, kindlustuse või laenude valikud liiga tavaliseks klõpsuks.
Mis hoiab väärtust alles ja mis võib väsitada?
Kuu möödudes ei pruugi uudsus enam palju juurde anda. Püsiv väärtus sõltub sellest, kas maksete ja punktide kasutamine sobib loomulikult sinu päeva ning kas teiste rahateemade koondamine vähendab rakenduste vahel liikumist. Kui kasutadki ainult üht väikest osa, võib lai teenuste valik jääda dekoratsiooniks. Sel juhul ei ole põhjust end sundida ülejäänud menüüd kasutama lihtsalt sellepärast, et see olemas on.
Väsitavaks võib muutuda tähelepanu killustumine. Makset tegema tulles ei pruugi soovida mõelda investeerimisele või laenule, ning eri eesmärkidega valikud ühes keskkonnas võivad muuta teenuse vähem rahulikuks kui spetsiaalne makserakendus. Minu jaoks oleks hea proovikivi see, kas ma avan rakenduse kindla ülesande pärast või hakkan seal sihitult ringi vaatama. Kui viimane juhtub sageli, tasub kasutus piiritleda või valida kitsama fookusega tööriist.
Hoolduskoormus ei seisne üksnes rakenduse avamises. Rahaasjade koondamine eeldab, et vaatad aeg-ajalt üle, milliseid osi päriselt kasutad ja milliste tingimusi pead mõistma. Eraldi teenused võivad olla tülikamad, kuid nende eesmärk on selgem; üks keskne teenus säästab vahetamist, kuid paneb kasutajale rohkem vastutust korraga nähtavate valikute eristamisel. See on oluline kompromiss, mida esimese kasutuskorra mugavus ei pruugi kohe näidata.
Minu hinnang kasutusmugavusele ja piirangutele
Minu jaoks on rakenduse kõige veenvam osa selle lai rahaline ulatus. Makse, punktid, väärtpaberid, varahaldus, kindlustus ja laenud moodustavad terviku, mis võib sobida kasutajale, kes tahab oma finantselu telefonis koondada. Selline ülesehitus on eriti kasulik siis, kui sulle meeldib esmalt ühest kohast ülevaade saada ning alles seejärel otsustada, millist teenust päriselt vajad.
Piirang on sama, mis tugevus: valikute rohkus. Makse tegemiseks ei pruugi inimene soovida näha investeerimise või laenudega seotud võimalusi. Kui otsid võimalikult puhast ja kiiret kasutuskogemust, võib spetsialiseerunud alternatiiv olla vähem häiriv. Lisaks nõuab finantstoodete osa rohkem isiklikku vastutust kui tavaline punktide või maksete vaatamine.
Teine piirang on see, et rakenduse kasulikkus sõltub sinu sobivusest selle ökosüsteemiga. Kui sul ei ole vaja lisaks maksmisele muid rahateenuseid, kasutad tõenäoliselt ainult väikest osa võimalustest. Sel juhul ei ole lai funktsioonide valik iseenesest põhjus rakendust eelistada. Ma valiksin selle pigem siis, kui koondatud lähenemine lahendab päris probleemi, mitte lihtsalt sellepärast, et rohkem funktsioone kõlab paremini.
Arendaja kakaopay corp. on loonud toote, mille mõte ei ole ainult üksik makse, vaid laiem rahanduse korraldamine. Mina soovitaksin kasutajal hoida rakenduses selget isiklikku piiri: milliseid osi kasutan iga päev, milliseid kontrollin harva ja milliseid ma praegu üldse ei vaja. See muudab kogemuse märksa rahulikumaks kui kõigi menüüde korraga läbi proovimine.
Kas ma soovitaksin 카카오페i?
Jah, aga kindlale kasutajale. Kui tahad ühendada maksed, punktid ja muud rahandusega seotud tegevused ühte mobiilsesse keskkonda, tasub 카카오페이d proovida. Tasuta hind teeb katsetamise lihtsaks ning rakenduse ulatus annab võimaluse alustada väikeselt ja liikuda hiljem teiste teenuste juurde. Minu arvates on see eriti sobiv inimesele, kes väsib eraldi finantsrakendustest ja soovib oma rahaasjadele üht keskset lähtekohta.
Ma ei soovitaks seda aga pimesi kõigile. Kui otsid ainult lihtsat maksevahendit, võib vähemate funktsioonidega alternatiiv olla selgem. Kui soovid teha põhjalikke investeerimis-, laenu- või kindlustusotsuseid, võrdle tingimusi alati rakendusest sõltumatult. 카카오페이 võib teha ligipääsu mugavaks, kuid otsuse kvaliteet sõltub endiselt sellest, kui hoolikalt sa võimalusi hindad.
Lõplikult näen seda kui praktilist keskset rahandusrakendust, mitte automaatset lahendust kõigile rahaprobleemidele. Kasuta seda maksete ja punktide jaoks, kui need sobivad sinu rutiini; vaata väärtpaberite, varahalduse, kindlustuse ja laenude osa kui võimaluste kogumit, mitte üleskutset kohe tegutseda. Sellise mõõduka lähenemisega võib rakendus olla mugav ja kasulik. Kui eelistad rangelt spetsialiseerunud tööriistu, jäävad tavapärased eraldi teenused tõenäoliselt paremaks valikuks.
Plussid
- Kiired maksed QR-koodi
- lingi või kontaktivaba ühenduse kaudu.
- Arvete ja ülekannete haldamine ühes mugavas rakenduses.
- Makseajaloo abil on kulutusi lihtne jälgida.
- Turvafunktsioonid aitavad kontot ja makseid kaitsta.
- Paljudes Korea teenustes on KakaoPay laialt aktsepteeritud.
Miinused
- Täielik kasutuskogemus eeldab sageli Korea telefoninumbrit ja pangakontot.
- Väljaspool Lõuna-Koread on rakenduse kasutusvõimalused piiratud.
- Mõned funktsioonid nõuavad isikutuvastust ja lisadokumente.
- Rakendus võib sisaldada palju teavitusi ja reklaamilaadseid pakkumisi.
- Valuutavahetuse ja rahvusvaheliste maksete tasud võivad erineda.
Korduma kippuvad küsimused: 카카오페이
Mis on 카카오페이 ehk Kakao Pay ja milleks seda kasutada saab?
카카오페이 ehk Kakao Pay on Lõuna-Koreas kasutatav digitaalne makse- ja finantsteenus, mis on tihedalt seotud Kakao rakenduste ökosüsteemiga. Selle abil saab teha mobiilimakseid, saata raha kontaktidele, tasuda arveid ning kasutada teatud finantsteenuseid. Rakendus on eelkõige mõeldud Korea kasutajatele ja selle funktsioonide kättesaadavus võib sõltuda asukohast, kasutaja isikutuvastusest ning ühendatud pangast või kaardist.
Kas Kakao Pay kasutamiseks on vaja KakaoTalki kontot ja Korea telefoninumbrit?
Enamasti on Kakao Pay kasutamiseks vaja Kakao kontot ning teenuse täielikuks aktiveerimiseks võib olla vajalik KakaoTalki konto, Korea mobiilinumber ja kohalik isikutuvastus. Välismaalasel võib registreerimine olla piiratud, eriti juhul, kui puudub Korea pangakonto või nõutav isikut tõendav dokument. Enne allalaadimist tasub kontrollida, kas sinu elukohariik ja kasutajaandmed vastavad teenuse tingimustele.
Milliseid makseid ja finantsteenuseid Kakao Pay toetab?
Kakao Pay võimaldab tavaliselt teha QR- või mobiilimakseid, saata raha teistele kasutajatele, tasuda kaupade ja teenuste eest ning hallata ühendatud makseviise. Mõnes piirkonnas võivad saadaval olla ka arved, kindlustus, investeerimine või laenudega seotud funktsioonid. Teenuste valik ei ole kõigile kasutajatele sama, sest see sõltub Korea regulatsioonidest, konto verifitseerimisest, partneritest ja rakenduse hetkeversioonist.
Kas Kakao Pay on turvaline ning kuidas kasutaja andmeid kaitstakse?
Kakao Pay kasutab konto kaitsmiseks tavaliselt sisselogimist, seadme turvafunktsioone, maksete kinnitamist ja muid autentimismeetodeid. Siiski sõltub turvalisus ka kasutaja enda tegevusest: ära jaga kinnituskoodi, parooli ega isikuandmeid ning väldi konto kasutamist juurdunud või turvamata seadmes. Enne rakenduse kasutamist tasub tutvuda privaatsustingimustega, sest teenus töötleb maksete ja isikutuvastusega seotud andmeid.
Kas Kakao Pay kasutamine on tasuta ja kas välismaal saab sellega maksta?
Rakenduse allalaadimine ja konto loomine võivad olla tasuta, kuid konkreetsete maksete, rahaülekannete või finantsteenustega võivad kaasneda teenustasud. Samuti võivad rakenduda valuutavahetus- ja välismaal kasutamise kulud. Kakao Pay sobib kõige paremini Korea turu jaoks ning välismaal töötamine sõltub toetatud kaartidest, kaupmeestest ja teenuse piirkondlikest piirangutest. Kontrolli alati enne tehingu kinnitamist kuvatavaid tasusid ja tingimusi.


